税制史は、日本史のテーマ史のなかでも時代をまたいだ比較が問われやすい分野です。律令の租・庸・調から、中世の年貢・公事、江戸時代の本途物成、明治の地租と所得税、戦後のシャウプ勧告と消費税まで、国や領主がどのように財源を集めてきたかをたどります。
入試で問われるのは、税の名前そのものよりも「だれが」「何を基準に」「何で納めたか」という3つの点の変化です。たとえば、人に課す税から土地に課す税へ変わったのはいつか、現物で納める税が現金で納める税に変わったのはいつかといった問いは、正誤問題でも論述問題でもよく問われます。
この記事では、税の移り変わりを年表で押さえたあと、時代ごとに「なぜその税が生まれ、何につながったか」を説明します。土地の制度そのものの話は土地制度史にゆずり、ここでは負担の中身と納め方に焦点をしぼります。

最後にこの記事の内容をまとめた確認プリントもあります!最後まで読み、プリントで復習してこの範囲を完璧にしましょう!
| この記事で分かること | 該当する節 |
|---|---|
| 古代から戦後までの税の仕組みの流れ | まず全体像 |
| 各時代の税が生まれた理由と、その後への影響 | 時代ごとに詳しく見る |
| 租・庸・調、年貢、地租、所得税の違い | 比べて覚える |
| 正誤問題でまちがえやすい組み合わせと順序 | 入試で狙われるポイント |
| 論述で使える要点と用語 | 論述で使える要点 |
まず全体像:税の仕組みの流れを一枚でつかむ
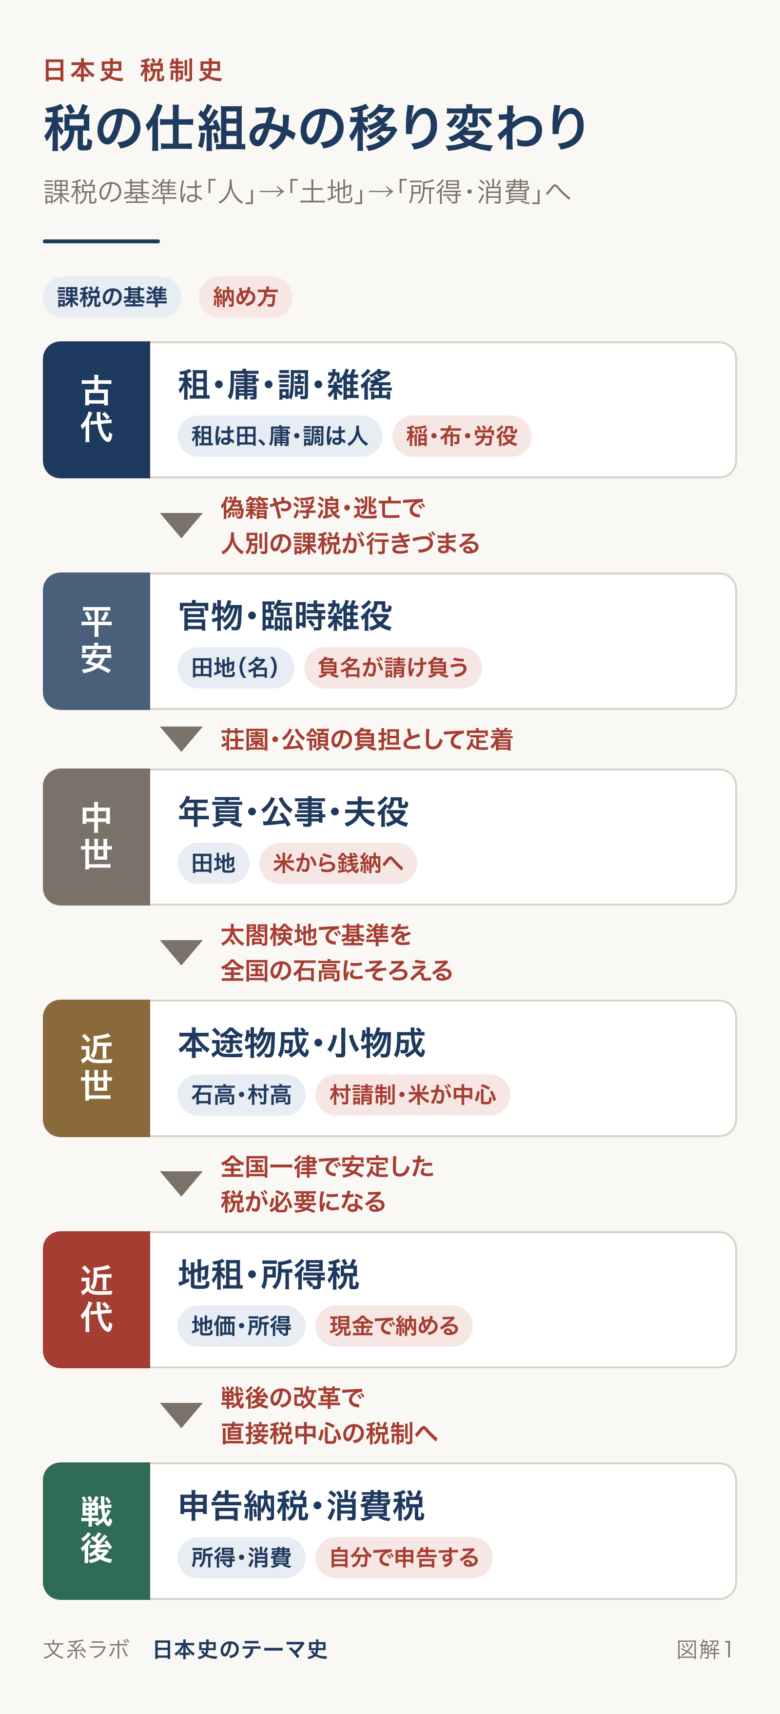
日本の税の歴史は、課税の基準が「人」から「土地」へ、さらに「所得」や「消費」へと広がっていく流れとして整理できます。あわせて、稲や布などの現物で納める形から、明治以降の現金で納める形へと変わりました。
もう一つの見方は、税を集める主体の変化です。古代は国家、中世は荘園領主や幕府、近世は幕府と藩がそれぞれ税を取りました。明治になって、ようやく全国一律の税制がつくられます。下の年表では「ポイント」の列を先に読み、この2つの流れを確かめてください。
| 時代 | 年号 | できごと | ポイント |
|---|---|---|---|
| 飛鳥 | 646年 | 改新の詔 | 新しい税制の方針を示す(文面には諸説あり) |
| 飛鳥 | 701年 | 大宝律令 | 租・庸・調・雑徭などの負担が定まる |
| 平安 | 988年 | 尾張国郡司百姓等解 | 国司藤原元命の重い取り立てを訴える |
| 鎌倉 | 1185年 | 守護・地頭の設置 | 地頭が荘園・公領で年貢の徴収にあたる |
| 室町 | 1393年 | 酒屋・土倉への課税を幕府が掌握 | 酒屋役・土倉役が幕府の大きな財源に |
| 安土桃山 | 1582年 | 太閤検地が始まる | 石高にもとづき、村単位で年貢を納める |
| 江戸 | 1722年 | 上げ米、定免法の広がり | 享保の改革で幕府の収入を増やす |
| 明治 | 1873年 | 地租改正条例 | 地価の3%を土地所有者が現金で納める |
| 明治 | 1878年 | 地方税規則 | 府県の税を地方税としてまとめる |
| 明治 | 1887年 | 所得税の創設 | 年所得300円以上の個人に課税 |
| 明治 | 1889年 | 衆議院議員選挙法 | 選挙権は直接国税15円以上の男子 |
| 明治 | 1904年 | 非常特別税 | 日露戦争の戦費のための増税 |
| 大正 | 1925年 | 普通選挙法 | 選挙権の納税要件を撤廃 |
| 昭和 | 1940年 | 税制改正 | 給与などの勤労所得に源泉徴収 |
| 昭和 | 1947年 | 申告納税制度 | 所得税・法人税・相続税で導入 |
| 昭和 | 1949年 | シャウプ勧告 | 直接税中心の税制を勧める |
| 平成 | 1989年 | 消費税の導入 | 税率3%。1997年に5%へ |
時代ごとに詳しく見る
ここからは時代ごとに、どんな負担があったのか、その税がなぜ生まれ、どんな問題を生んで次の時代に移ったのかを見ていきます。負担を表で確かめたあと、前後の時代とのつながりを意識して読んでください。
古代:律令の租・庸・調と雑徭・出挙
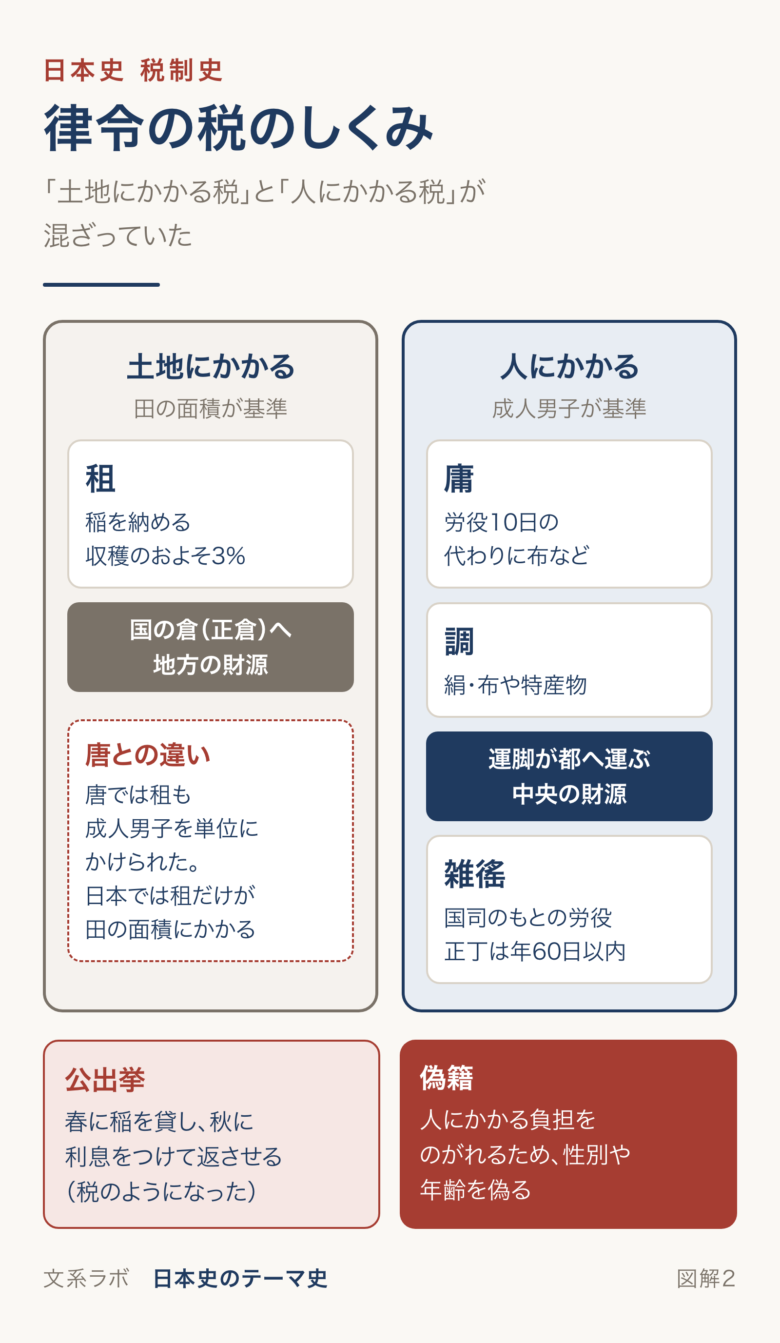
701年の大宝律令によって、租・庸・調・雑徭などからなる律令の税制が整いました。唐の制度にならったものですが、日本では租だけが田の面積を基準にかかり、庸・調・雑徭は成人男子を単位にかかるという違いがありました。つまり、同じ律令の税でも「土地にかかる税」と「人にかかる税」が混ざっていたのです。
| 税目 | かかる基準 | 中身 | 行き先 |
|---|---|---|---|
| 租 | 田の面積 | 稲。1段につき2束2把で、収穫のおよそ3% | 国の倉(正倉)に蓄え、地方の財源に |
| 庸 | 成人男子 | 都での労役(歳役)10日の代わりに布などを納める。京・畿内は免除 | 都へ運び、中央の財源に |
| 調 | 成人男子 | 絹・糸・布や、各地の特産物 | 都へ運び、中央の財源に |
| 雑徭 | 成人男子 | 国司のもとでの労役。正丁は年60日以内(次丁30日、中男15日) | 地方の土木工事など |
| 公出挙 | 稲の貸し付け | 春に稲を貸し、秋に利息をつけて返させる | 国の財源に |
負担は税そのものだけではありませんでした。庸や調を都まで運ぶ人を運脚といい、運ぶための労力や旅の費用は、納める側が負担するのが原則でした。雑徭は国司のもとで地方の工事などに使われる労役で、のちに期間が30日に減らされた時期もあります。
公出挙は、もとは農民に種もみを貸して耕作を助けるしくみでした。しかし、利息は5割(のちに3割に軽減)と高く、実際には強制的に貸し付けられたため、税の一つのようになりました。8世紀の中ごろから、出挙は租・庸・調と並ぶ政府の大きな収入源になっていきます。
こうした重い負担は、人々の抵抗を生みました。調・庸・雑徭が成人男子にしかかからないことに目をつけ、戸籍に男性を女性と記すなど、性別や年齢を偽る偽籍が広がりました。その結果、税を負担する者が帳簿の上で減り、人を単位に税を取る律令の仕組みはゆらいでいきます。
平安時代:人から土地へ、負名と官物・臨時雑役
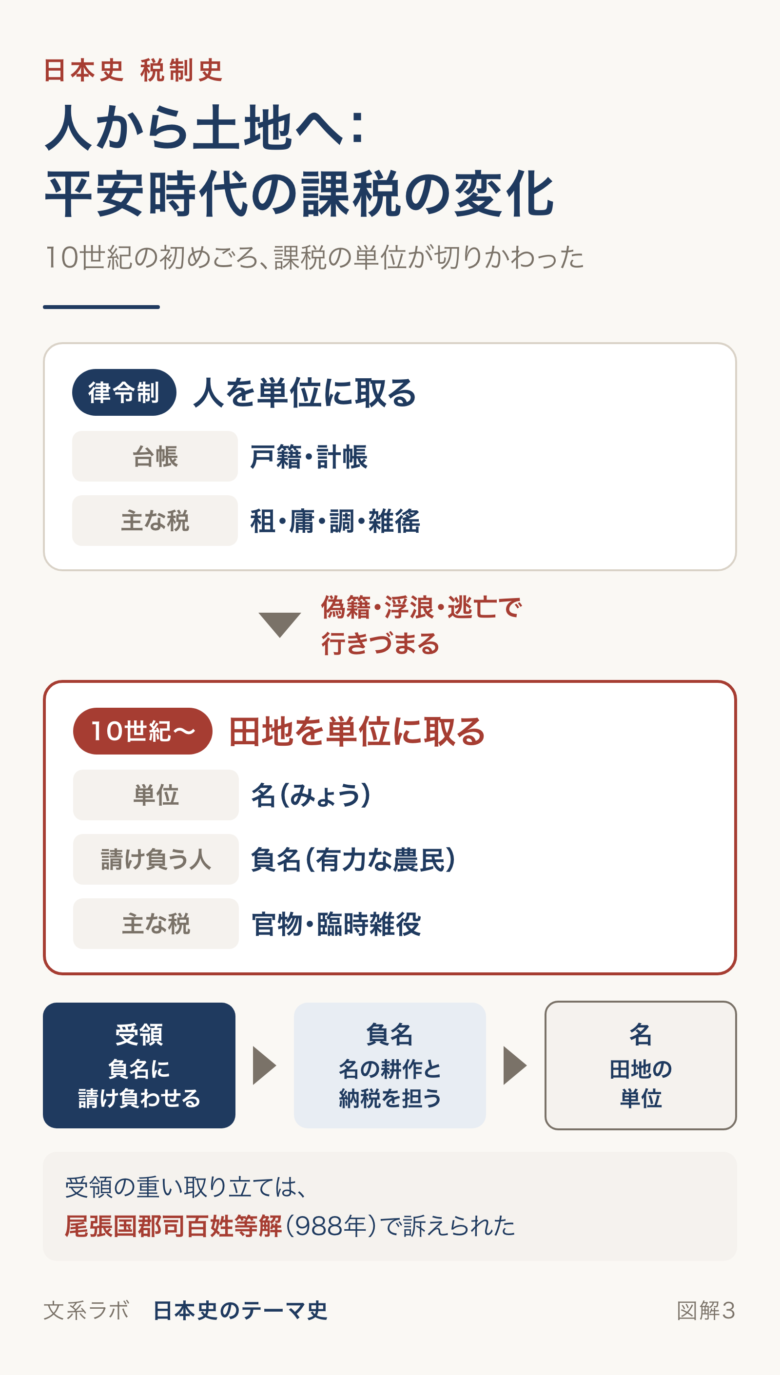
戸籍と計帳で一人ひとりを把握して税を取る方法は、偽籍や浮浪・逃亡によって行きづまりました。そこで10世紀の初めごろ、政府は人を単位とする課税をやめ、田地を単位に税をかける方法へと切りかえます。これが、税制史で最も大きな転換点の一つです。
国司は、田地を「名(みょう)」という単位に分け、有力な農民に耕作と納税を請け負わせました。名の納税を請け負った人を負名といいます。税の中身も、田地にかかる官物と、さまざまな労役や物品をまとめた臨時雑役という2本立てに組みかえられました。
| 用語 | 意味 |
|---|---|
| 名(みょう) | 税を取るために田地を区切った単位 |
| 負名 | 名の耕作と納税を国司から請け負った有力な農民 |
| 官物 | 田地の面積を基準に課された税。律令の租・調などの系譜を引く |
| 臨時雑役 | 国司が国内に課したさまざまな労役・物品。雑徭などの系譜を引く |
| 受領 | 任国に赴いた国司の最上席の者。国内の徴税を一手に担った |
この時期、受領は任国の徴税を請け負う存在になり、決められた額をこえて取り立てて富を蓄える者も現れました。988年の尾張国郡司百姓等解は、尾張の国守藤原元命の非法を、郡司や有力な農民が31か条にわたって朝廷に訴えた文書です。公出挙などによる不当な取り立ても訴えの中に含まれ、元命は翌年に国守を解任されました。
こうして税は「人」から「土地」にかかるものへ変わりました。11世紀の半ばには、臨時雑役は雑公事という形に組みかえられ、官物は荘園の年貢へ、雑公事は中世の公事へとつながっていきます。
鎌倉・室町時代:年貢・公事・夫役と幕府の財源
荘園や公領で農民が負担したものは、年貢・公事・夫役の3つに大きく分けられます。年貢は田地にかかる毎年の中心的な貢納で、米で納めるのが基本でした。鎌倉時代の中ごろから年貢を銭で納める例も現れ、室町時代には銭納が広がります。
| 負担 | 中身 |
|---|---|
| 年貢 | 田地にかかる中心の貢納。米が基本で、のちに銭納も広がる |
| 公事 | 年貢以外の雑税。山や海の特産物、手工業品など |
| 夫役 | 労働で納める負担。領主の直営地の耕作や、年貢の運搬など |
1185年に置かれた地頭は、荘園や公領で年貢の徴収にあたりました。やがて地頭が年貢を荘園領主に納めずに押さえこむ例が増え、両者の争いが目立つようになります。争いの解決方法である地頭請と下地中分は、土地制度史で詳しく扱います。
室町幕府は、直接支配する土地からの収入だけでなく、さまざまな税を組み合わせて財政を支えました。とくに京都の金融業者である土倉と、造り酒屋である酒屋に課した税は重要で、1393年に幕府は酒屋・土倉への課税権を掌握しました。
| 税 | 内容 |
|---|---|
| 段銭 | 田地の面積(段)に応じて銭をかける税。即位や寺社の造営などの費用にあてた |
| 棟別銭 | 家屋の棟数に応じてかける税。段銭とともに幕府の財源になった |
| 土倉役・酒屋役 | 土倉(金融業者)と酒屋に課した税。幕府財政の大きな柱 |
| 関銭 | 関所を通る人馬・荷物に課した通行税 |
段銭や棟別銭は、もとは臨時の税でしたが、室町時代にはしだいに定期的に取られるようになりました。関銭は幕府だけでなく、公家や寺社も各地に関所を設けて取り立てました。
安土桃山時代:太閤検地と石高にもとづく年貢
1582年に始まる太閤検地で、全国の田畑は石高(米の生産量)で表されるようになりました。年貢や軍役は、この石高を基準に割り当てられます。負担の基準が全国でそろったことが、税制史から見た太閤検地の最も大きな意味です。
年貢は村ごとにまとめて割り当てられ、村が責任を持って納めました。これを村請制といいます。豊臣政権の年貢は、収穫の3分の2を納める二公一民だったといわれますが、実際の年貢の率は領主ごとに決められていました。
江戸時代:本途物成・小物成と享保の改革の年貢増徴
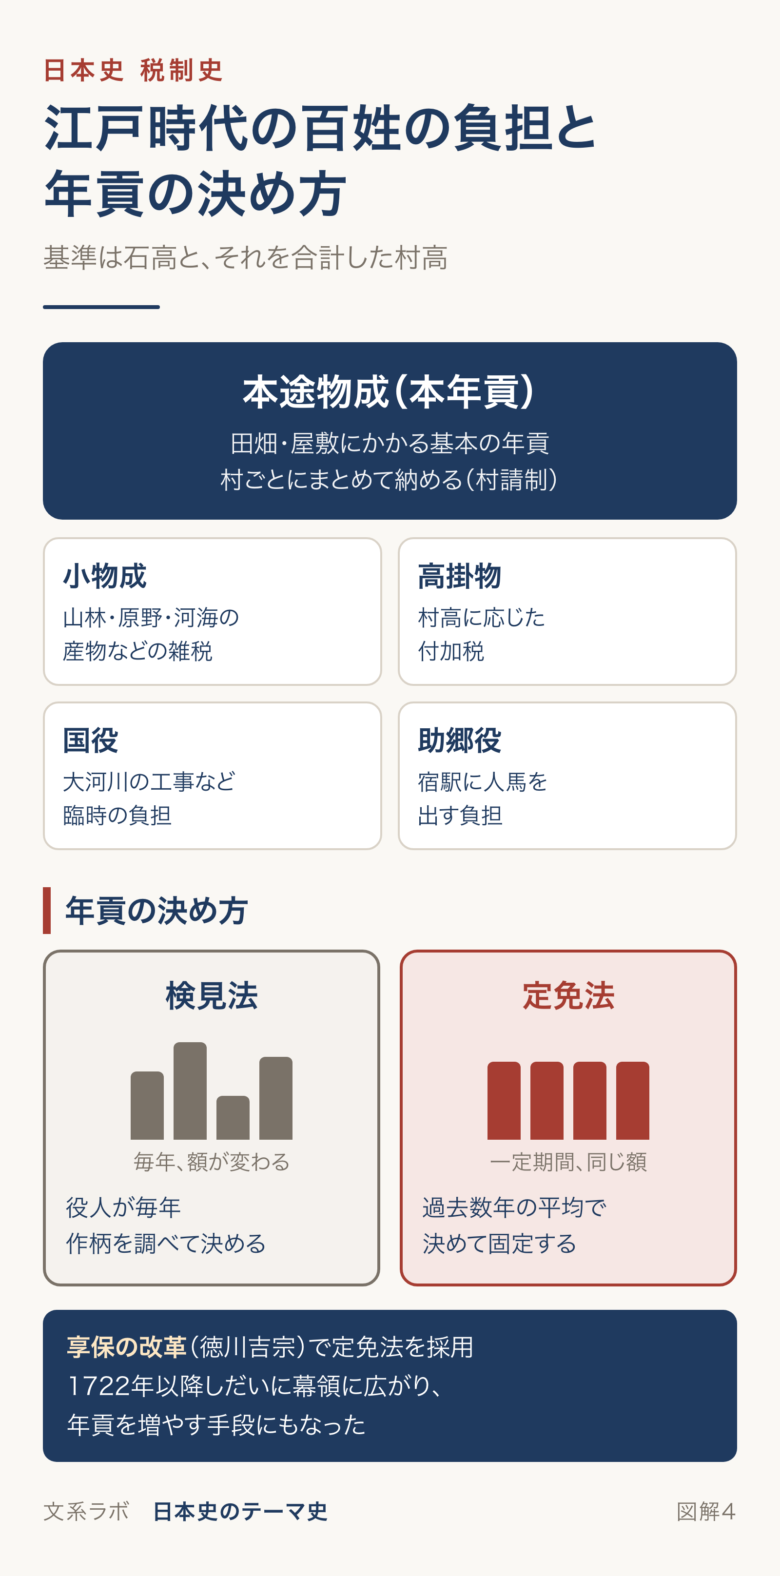
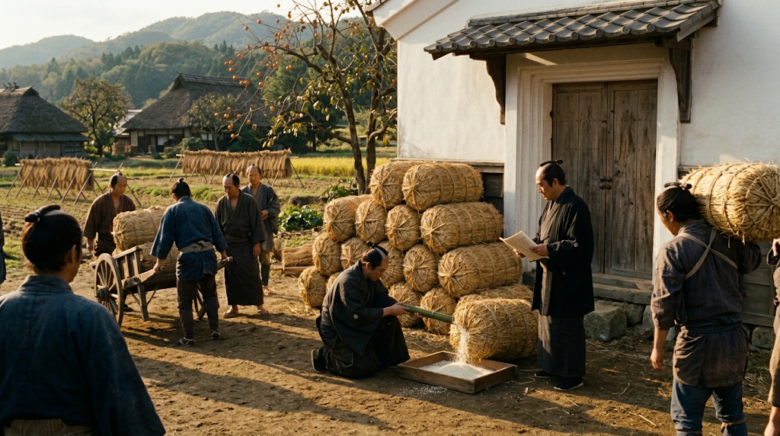
江戸時代の百姓の負担は、田畑と屋敷にかかる本年貢(本途物成)を中心に、いくつもの税や労役が組み合わさっていました。賦課の基準は、太閤検地以来の石高と、それを村ごとに合計した村高です。田の年貢は米で納めるのが原則でしたが、畑の年貢は金で納める場合が多くありました。
| 負担 | 内容 |
|---|---|
| 本途物成(本年貢) | 検地を受けた田畑・屋敷にかかる基本の年貢 |
| 小物成 | 山林・原野・河海の産物などにかかる雑税 |
| 高掛物 | 村高に応じてかかる付加税。幕領では宿駅や幕府の米蔵の費用など |
| 国役 | 大きな河川工事などのため、特定の国々にかけた臨時の負担 |
| 助郷役 | 宿駅の人馬が足りないとき、近くの村が人馬を出す負担 |
年貢の率は、江戸時代の初めは四公六民(収穫の4割)で、中期以降は五公五民(5割)になったとされます。ただし、実際の率は地域や時期、領主によってかなり差がありました。
年貢の決め方には2つの方法がありました。毎年の作柄を役人が調べて年貢を決める検見法と、過去数年の平均から年貢を決め、一定期間は豊作でも凶作でも同じ額を取る定免法です。8代将軍徳川吉宗の享保の改革では、幕府の収入を安定させ、年貢を増やすために定免法が採用され、1722年以降しだいに全国の幕領に広がりました。
同じ1722年、財政に苦しむ幕府は、大名に1万石につき100石の米を納めさせる上げ米を命じました。その代わりに、参勤交代で江戸にいる期間を1年から半年に縮めています。上げ米は一時的な策とされ、財政が持ち直すと廃止されて、参勤交代も元に戻りました。
明治時代前期:地租改正と地方税
明治政府の税制は、江戸時代の年貢のしくみを引きつぐところから始まりました。1871年の廃藩置県で各藩の年貢が政府の収入になると、藩ごとにばらばらだった税を、全国一律の税制に作りかえる必要が生じます。その中心が、1873年に始まる地租改正でした。
地租改正で、税の基準は収穫高から地価へ、納め方は現物から現金へ、納める人は耕作者から土地の所有者へと変わりました。政府は毎年ほぼ同じ額の収入を見込めるようになりましたが、旧来の年貢収入を減らさない方針で地価を決めたため、負担はほとんど軽くなりませんでした。1876年に三重県や茨城県などで大規模な地租改正反対一揆が起こり、政府は翌1877年に税率を地価の3%から2.5%へ下げました。
| 年 | できごと | 意味 |
|---|---|---|
| 1871年 | 廃藩置県 | 藩の年貢が政府の収入となり、税制の統一が課題に |
| 1873年 | 地租改正条例 | 地価の3%を金納。豊作・凶作で税額を変えない |
| 1876年 | 地租改正反対一揆が各地で起こる | 三重・茨城などで大規模な一揆 |
| 1877年 | 地租の税率を2.5%に引き下げ | 一揆に対する政府の譲歩 |
| 1878年 | 地方税規則(三新法の一つ) | 府県の税を地方税としてまとめ、税目を定める |
1878年の地方税規則は、郡区町村編制法・府県会規則とあわせて三新法と呼ばれます。地方税の中身は、地租の5分の1以内の地租割、営業税・雑種税、戸数割に限られ、府県会の議決を経て警察費などにあてられました。国の税と地方の税の区分が、ここで制度として整えられたのです。
明治前期の国の税収は、地租と酒税が中心でした。1880年代の松方財政では増税が行われ、物価が下がるデフレとも重なって、農民の暮らしは苦しくなりました。
明治後期〜昭和戦前:所得税・営業税と戦費のための増税
地租に頼る税制では、農民に負担がかたより、商工業が発達しても税収が伸びません。そこで1887年に所得税が創設されました。当初は年所得300円以上の個人だけが対象で、税率は1〜3%でした。1899年には法人の所得にも課税されるようになります。
税は政治参加とも結びついていました。1889年の衆議院議員選挙法では、直接国税(地租と所得税)を15円以上納める25歳以上の男子にだけ選挙権が与えられました。税を多く納める人だけが政治に参加できる、制限選挙だったのです。
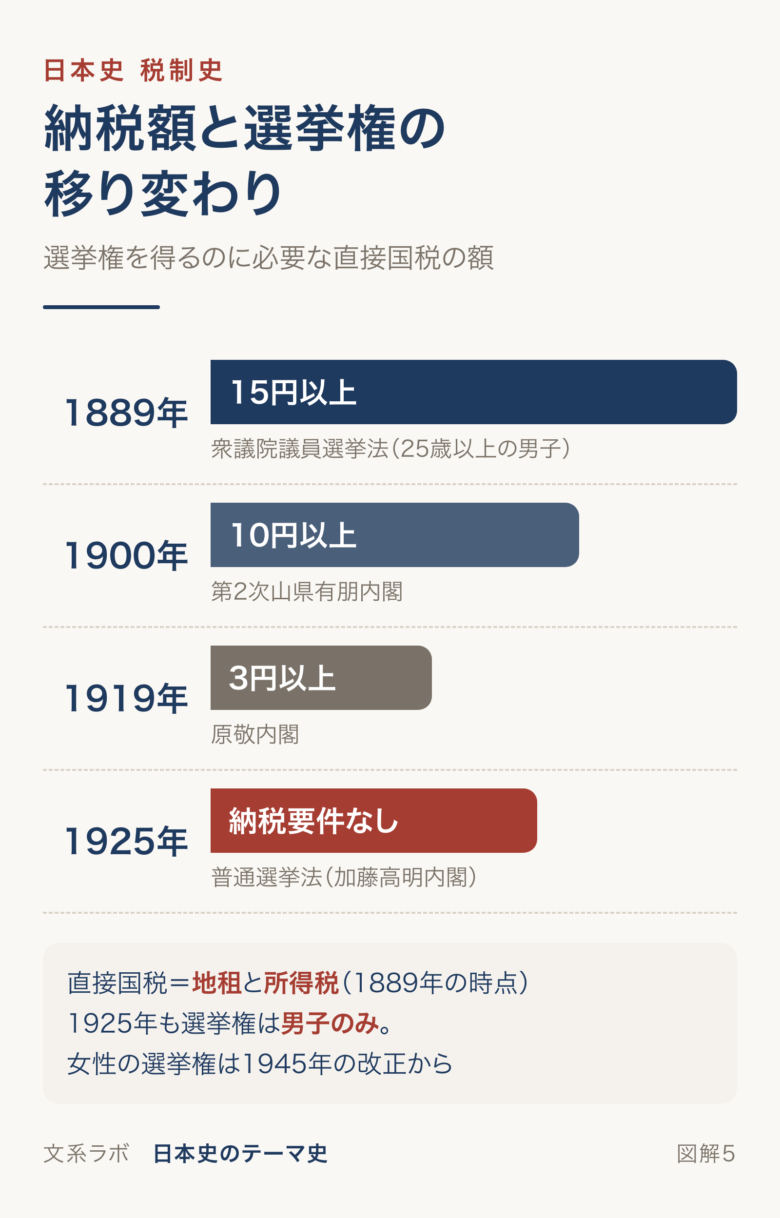
| 年 | 選挙権の納税要件 | 内閣 |
|---|---|---|
| 1889年 | 直接国税15円以上 | (最初の選挙法) |
| 1900年 | 直接国税10円以上 | 第2次山県有朋内閣 |
| 1919年 | 直接国税3円以上 | 原敬内閣 |
| 1925年 | 納税要件を撤廃(25歳以上の男子) | 加藤高明内閣 |
日清戦争後は、軍備の拡張などで財政の規模が大きくなりました。1896年に営業税法が成立し、地方税だった主な営業税が国税に移されます。さらに1898年には、第2次山県有朋内閣が憲政党と手を結び、5年間の期限つきで地租増徴を実現しました。
日露戦争では、ばく大な戦費が必要になりました。1904年と1905年の2回にわたる非常特別税で、地租・営業税・所得税・酒税などが増税され、織物などへの新しい税も設けられました。戦後に廃止する予定でしたが、賠償金が得られなかったこともあり、しばらく続けられました。
| 年 | 増税・新税 | 背景 |
|---|---|---|
| 1896年 | 営業税を国税に移す | 日清戦争後の財政の拡大 |
| 1898年 | 地租増徴(5年間の期限つき) | 日清戦争後の軍備拡張 |
| 1904・1905年 | 非常特別税 | 日露戦争の戦費 |
| 1940年 | 税制改正(源泉徴収・法人税) | 戦時体制による財政の拡大 |
戦時体制が進むなか、1940年には大きな税制改正が行われました。所得税は分類所得税と総合所得税の2本立てとなり、給与などの勤労所得には、支払う側が税を天引きして納める源泉徴収が取り入れられました。また、法人の所得への課税は法人税として独立しました。
戦後:シャウプ勧告と消費税の導入
戦前の所得税は、税務署が税額を決めて知らせる賦課課税方式が基本でした。1947年の税制改正で、納税者が自分で税額を計算して申告する申告納税制度が、所得税・法人税・相続税に取り入れられました。
1949年には、アメリカの財政学者シャウプを団長とする使節団が来日し、税制全体の改革を勧告しました。これがシャウプ勧告です。勧告の考え方は1950年の税制改正にほぼ反映され、戦後の税制の出発点となりました。
| シャウプ勧告の柱 | 内容 |
|---|---|
| 直接税中心 | 所得税を税制の中心にすえる |
| 地方税の独立 | 地方税を国税から独立した税として整える。市町村に固定資産税 |
| 申告の定着 | 帳簿をつける人に有利な青色申告制度を設ける |
その後、幅広い消費に課税する一般消費税の構想が浮上し、1988年に竹下登内閣のもとで消費税法が成立し、1989年に税率3%の消費税が導入されました。1997年には地方消費税とあわせて5%に引き上げられ、その後、2014年に8%、2019年に10%となっています。直接税を中心に組み立てられた戦後の税制に、幅広い消費にかかる間接税が加わった点が、この改革の大きな特徴です。
比べて覚える
税制史の比較では、「何を基準に」「何で」「だれが」納めるかの3点をそろえて並べると、違いがはっきりします。まず、代表的な4つの税を比べてみましょう。
| 項目 | 租・庸・調 | 年貢(江戸時代) | 地租 | 所得税 |
|---|---|---|---|---|
| 課税の基準 | 租は田の面積、庸・調は成人男子 | 石高 | 地価 | 所得 |
| 納め方 | 稲・布・特産物などの現物 | 米が中心の現物 | 現金 | 現金 |
| 納める単位 | 個人(戸籍にもとづく) | 村(村請制) | 土地の所有者 | 所得のある個人(のちに法人も) |
| 始まり | 701年の大宝律令で整う | 太閤検地で石高にそろう | 1873年 | 1887年 |
次に、江戸時代の年貢の決め方を比べます。定免法は幕府にとって収入が安定する方法であると同時に、年季の切りかえのときに率を引き上げることで年貢を増やす手段にもなりました。
| 項目 | 検見法 | 定免法 |
|---|---|---|
| 決め方 | 毎年、役人が作柄を調べて年貢を決める | 過去数年の平均から年貢を決め、一定期間は固定する |
| 豊作・凶作 | その年の作柄で年貢が変わる | 原則として変わらない(大凶作なら検見で減免) |
| 幕府にとって | 手間がかかり、役人の不正も起きやすい | 収入が安定し、年貢増徴にも使えた |
最後に、平安時代の課税の変化の前後を比べます。「人」から「土地」への転換は、論述でもよく問われる点です。
| 項目 | 律令制の課税 | 10世紀以降の課税 |
|---|---|---|
| つかむ台帳 | 戸籍・計帳 | 名(田地の単位) |
| 課税の基準 | 主に人(成人男子) | 田地 |
| 納税の責任者 | 戸主など | 名を請け負う負名 |
| 主な税目 | 租・庸・調・雑徭 | 官物・臨時雑役 |
入試で狙われるポイント
正誤問題では、税の名前と中身、年号、内閣の組み合わせをずらした選択肢がよく出されます。左の列のような誤った文を見たら、右の列の正しい内容がすぐに浮かぶようにしておきましょう。
| 誤りやすい記述 | 正しい内容 |
|---|---|
| 租は成人男子に課された人頭税である | 租は田の面積にかかる。成人男子にかかるのは庸・調・雑徭 |
| 庸・調は国の倉に蓄えられ、地方の財源となった | 庸・調は運脚で都に運ばれ、中央の財源になった。地方に蓄えたのは租 |
| 雑徭は都での年10日の労役である | 雑徭は国司のもとでの労役で、正丁は年60日以内。都での10日の労役(歳役)の代わりに納めるのが庸 |
| 10世紀以降、戸籍にもとづく人別の課税が強化された | 人別の課税が行きづまり、田地を単位とする課税に変わった |
| 定免法は、毎年の作柄を調べて年貢を決める方法である | それは検見法。定免法は一定期間、年貢の額を固定する |
| 地租改正で、地租は収穫高を基準に米で納めることになった | 地価を基準に、土地の所有者が現金で納めることになった |
| 所得税は第二次世界大戦後に創設された | 所得税は1887年に創設された |
| 1925年の普通選挙法で、女性にも選挙権が認められた | 1925年は納税要件の撤廃(25歳以上の男子)。女性の選挙権は1945年の改正 |
| 申告納税制度はシャウプ勧告によって初めて導入された | 申告納税制度の導入は1947年。シャウプ勧告は1949年 |
順序の問題では、「租・庸・調→官物・臨時雑役→年貢・公事・夫役→段銭・棟別銭→石高と村請制→本途物成と定免法→地租→所得税→申告納税→シャウプ勧告→消費税」という流れを、年号とセットで言えるようにしておくと効果的です。
税制も出る、MARCH・関関同立の予想問題
税制だけを主題にした大問は9大学で9題。土地制度(18題)と同じ大問の中で問われることもあります。
✓ MARCH・関関同立 9大学の出題を分析
✓ 大学ごとの型で予想問題20セット(全選択肢を解説)
✓ 分析の一部と見本の3問は無料で読める
論述で使える要点
論述では、税の変化を「なぜ変わったのか」と「その結果どうなったのか」でつなげて書くことが求められます。ここでは、よく問われる2つのテーマについて要点の例を示します。
例1「10世紀前後の課税方法の変化」(150字程度):律令制では戸籍・計帳で人を把握し、成人男子に調・庸・雑徭を課した。しかし、偽籍や浮浪・逃亡で課税の対象となる男子が帳簿上減り、この仕組みは行きづまった。そこで10世紀初めごろ、政府は田地を名に分け、負名に納税を請け負わせて、官物・臨時雑役を課す土地中心の課税へ切りかえた。
例2「地租改正の目的と結果」(130字程度):政府は、収穫で増減する年貢では財政が安定しないため、地価を基準とし、土地所有者に地価の3%を金納させる地租改正を行った。これにより安定した収入を得たが、旧来の年貢と同じ水準の負担が続いたため反対一揆が起こり、1877年に税率は2.5%に下げられた。
| テーマ | 入れるべき用語 |
|---|---|
| 律令の税とその崩れ | 租・庸・調、雑徭、運脚、公出挙、偽籍、浮浪・逃亡 |
| 平安時代の課税の転換 | 名、負名、官物、臨時雑役、受領、尾張国郡司百姓等解 |
| 中世・近世の負担 | 年貢・公事・夫役、段銭、土倉役・酒屋役、石高、村請制、定免法 |
| 近代・戦後の税制 | 地租改正、地方税規則、所得税、非常特別税、申告納税制度、シャウプ勧告、消費税 |
確認問題
ここまでの内容を、一問一答で確かめましょう。答えはすべてこの記事に出てきた用語です。答えを隠して、声に出して答えてから確認してください。
- 1律令制で、田の面積に応じて稲を納めさせた税は?
- 21段につき稲2束2把で、収穫のおよそ3%都での労役10日の代わりに布などを納めさせた税は?
- 3京・畿内では免除された庸や調を都まで運んだ人々を何という?
- 4運搬の労力や食料は納める側の負担だった国司のもとで成人男子に課された、正丁で年60日以内の労役は?
- 5のちに30日に減らされた時期もある春に稲を貸し付け、秋に利息をつけて返させた国の制度は?
- 6利息は5割で、のちに3割に軽減された調・庸をのがれるため、戸籍の性別や年齢を偽ることを何という?
- 7人を単位とする課税がゆらぐ原因になった10世紀以降、名の耕作と納税を国司から請け負った有力農民を何という?
- 8課税の基準が人から田地へ移った988年に国守藤原元命の非法を訴えた文書は?
- 931か条にわたる訴えで、元命は翌年に解任された中世に、田地の面積に応じて銭をかけた税は?
- 10家屋の棟数に応じた棟別銭と並ぶ財源室町幕府が酒屋とともに課税した、京都の金融業者を何という?
- 11土倉役・酒屋役は幕府財政の大きな柱だった江戸時代、田畑や屋敷にかかった基本の年貢を何という?
- 12山野河海の産物などへの雑税は小物成過去数年の平均から年貢を決め、一定期間は固定する方法は?
- 13享保の改革で幕領に広がった1722年、大名に1万石につき100石の米を納めさせた制度は?
- 14代わりに参勤交代の江戸滞在を半年にした1887年に創設され、年所得300円以上の個人に課された税は?
- 151899年には法人の所得にも課税された1949年に直接税中心の税制を勧めた勧告は?1950年の税制改正でほぼ実現した
数日あけてから、もう一度この一覧に戻ってきてください。
ほかの時代の用語も確かめたいときは、日本史一問一答で地域や時代を混ぜて解いてみてください。
日本史 税制史の内容をまとめて復習できる解説つきの問題集(PDF・全19問)を用意しました。下のファイルをダウンロードして、印刷して使ってください。
仕上げに、共通テストと同じ形式(4択・正誤)で5問。まちがえた問題は、日本史一問一答の「税制史」で続けて復習できます(解説から、この記事の該当する見出しに戻れます)。
テーマ史の勉強の進め方
税制史は、通史で各時代の政治と経済をひととおり学んだあとに取り組むと理解が進みます。通史では、租・庸・調は古代、年貢は中世と近世、地租は明治と、それぞれ別の単元で出てきます。テーマ史として一本の線にまとめると、「前の税の行きづまりが次の税を生んだ」という流れが見えてきます。
| 段階 | やること | 目安 |
|---|---|---|
| 1 | 通史の教科書や参考書で、各時代の税の仕組みを一度学ぶ | 通史が一周したあと |
| 2 | 年表を見ながら「だれが・何を基準に・何で納めたか」を口で説明する | 1回15分ほど |
| 3 | 比較の表を隠し、租・庸・調、年貢、地租、所得税の違いを書き出す | まちがえた所に印をつける |
| 4 | 確認問題と論述の要点で、用語と因果を確かめる | 数日おいて繰り返す |
税制史は土地制度史と表裏の関係にあります。土地をだれが持っていたかを土地制度史で、その土地からどのように税が取られたかを税制史で確かめると、両方の理解が深まります。
通史とテーマ史をどの順番で進めればいいか、独学で間に合うかの判定方法は、日本史は独学で間に合う?で詳しく解説しています。論述の添削を頼める家庭教師やオンライン塾の選び方もまとめています。
関連するテーマ史
税の歴史は、土地の制度や貨幣の歴史、法のしくみ、産業の発達と深く結びついています。あわせて読むと理解が深まるテーマ史を紹介します。
| テーマ史 | 税制史とのつながり |
|---|---|
| 日本史のテーマ史:土地制度史 | 班田収授、荘園、太閤検地、地租改正と、税を取る土台の変化が分かる |
| 日本史のテーマ史:貨幣・金融史 | 年貢の銭納や地租の金納を支えた貨幣の歴史が分かる |
| 日本史のテーマ史:法制史 | 律令や憲法・選挙法の中で、税がどう定められたかが分かる |
| 日本史のテーマ史:農業・産業史 | 年貢を支えた農業や、営業税の背景にある商工業の発達が分かる |
ほかのテーマも、日本史のテーマ史の一覧でまとめて確認できます。
まとめ
日本の税は、律令の人を単位とする課税から、平安時代の土地を単位とする課税へ、さらに石高と村請制による年貢、地価にもとづく地租、所得や消費にかかる税へと移り変わってきました。どの段階でも、前の税の行きづまりや、国や領主が必要とした財源の変化が、次の税を生んでいます。
| 段階 | 中心となる税 | 次の段階へ移った理由 |
|---|---|---|
| 律令制 | 租・庸・調、雑徭、出挙 | 偽籍や浮浪・逃亡で人別の課税が行きづまった |
| 平安時代 | 官物・臨時雑役 | 荘園と公領で、年貢・公事・夫役として定着した |
| 中世 | 年貢・公事・夫役、段銭・棟別銭 | 太閤検地で石高に負担の基準がそろった |
| 近世 | 本途物成、小物成、諸役 | 明治政府が全国一律で安定した税を必要とした |
| 近代 | 地租、所得税、酒税など | 戦後の改革で、直接税中心の税制が整えられた |
| 戦後 | 所得税・法人税、消費税 | 申告納税とシャウプ勧告を土台に、消費税が加わった |
まずは年表の「ポイント」の列を覚え、次に比較の表で違いを確かめ、最後に論述の要点を自分の言葉で書いてみてください。「だれが・何を基準に・何で納めたか」を説明できれば、税制史は得点源になります。



コメント/Comment